
Terrenos & Glebas
Financiamento de Terreno: como uma boa entrada e amortizações podem reduzir o prazo
Financiar um terreno residencial pode ser uma alternativa para quem deseja construir ou investir. Uma boa entrada reduz o valor financiado e ajuda a manter as parcelas dentro do orçamento. No sistema SAC, as parcelas tendem a diminuir ao longo do tempo. Além disso, amortizações com recursos extras e, quando permitido, o uso do FGTS podem reduzir o saldo devedor, os juros futuros e o prazo do fina
Financiamento de Terreno: como uma boa entrada e amortizações podem reduzir o prazo
Comprar um terreno financiado não significa necessariamente carregar uma dívida por 20 anos.
Uma boa entrada, parcelas decrescentes e amortizações ao longo do tempo podem mudar bastante o resultado do financiamento.
Um exemplo prático
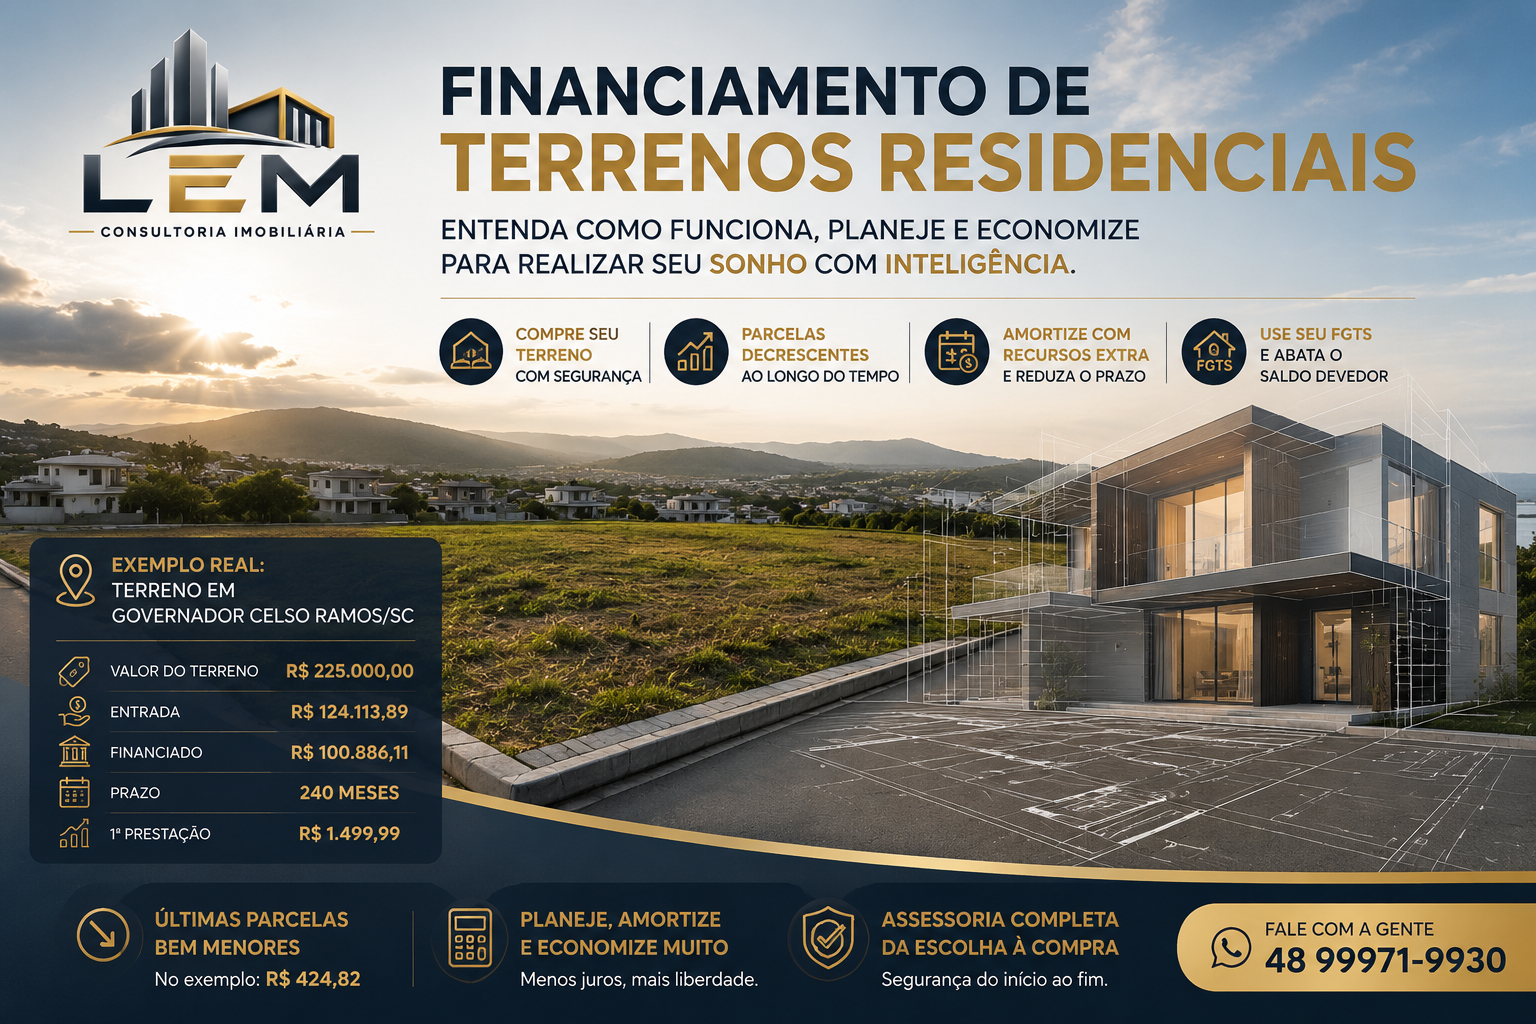
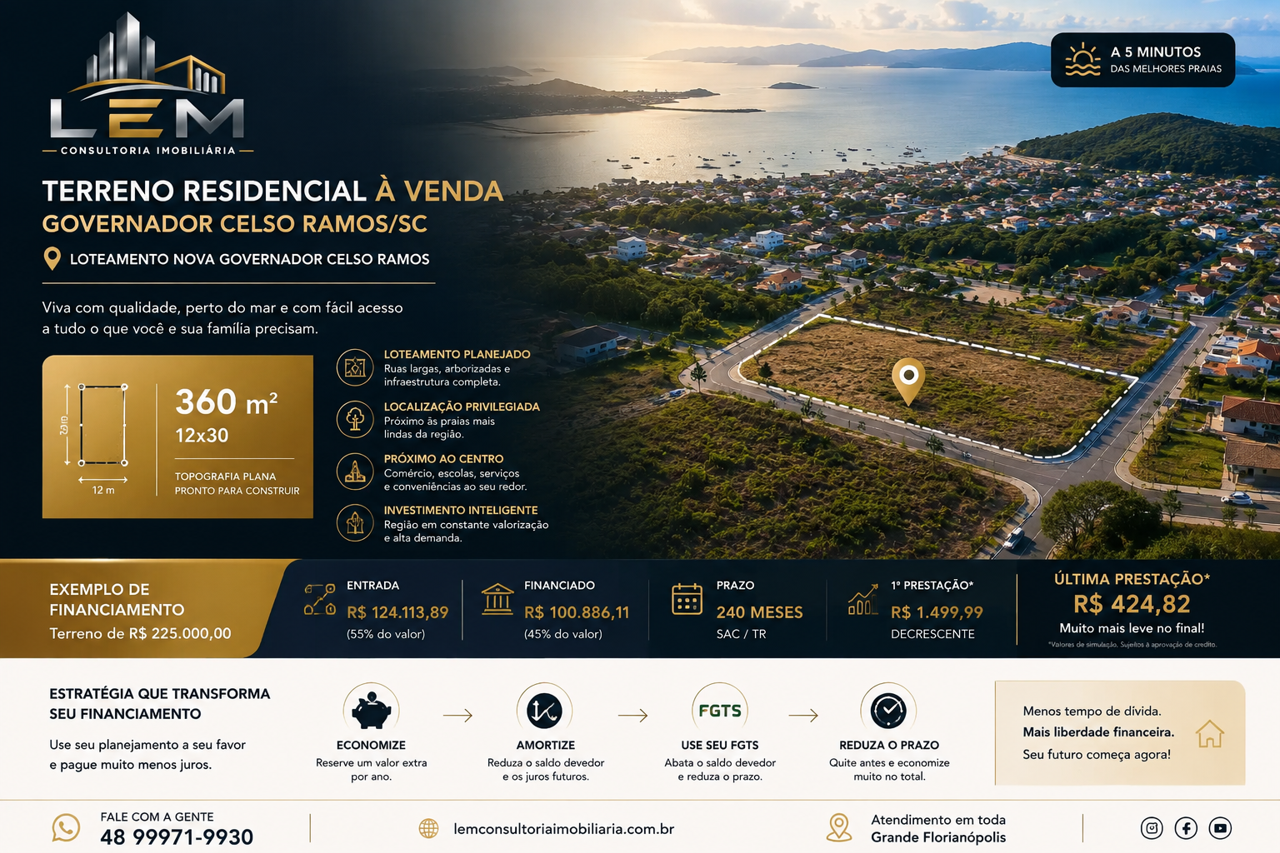
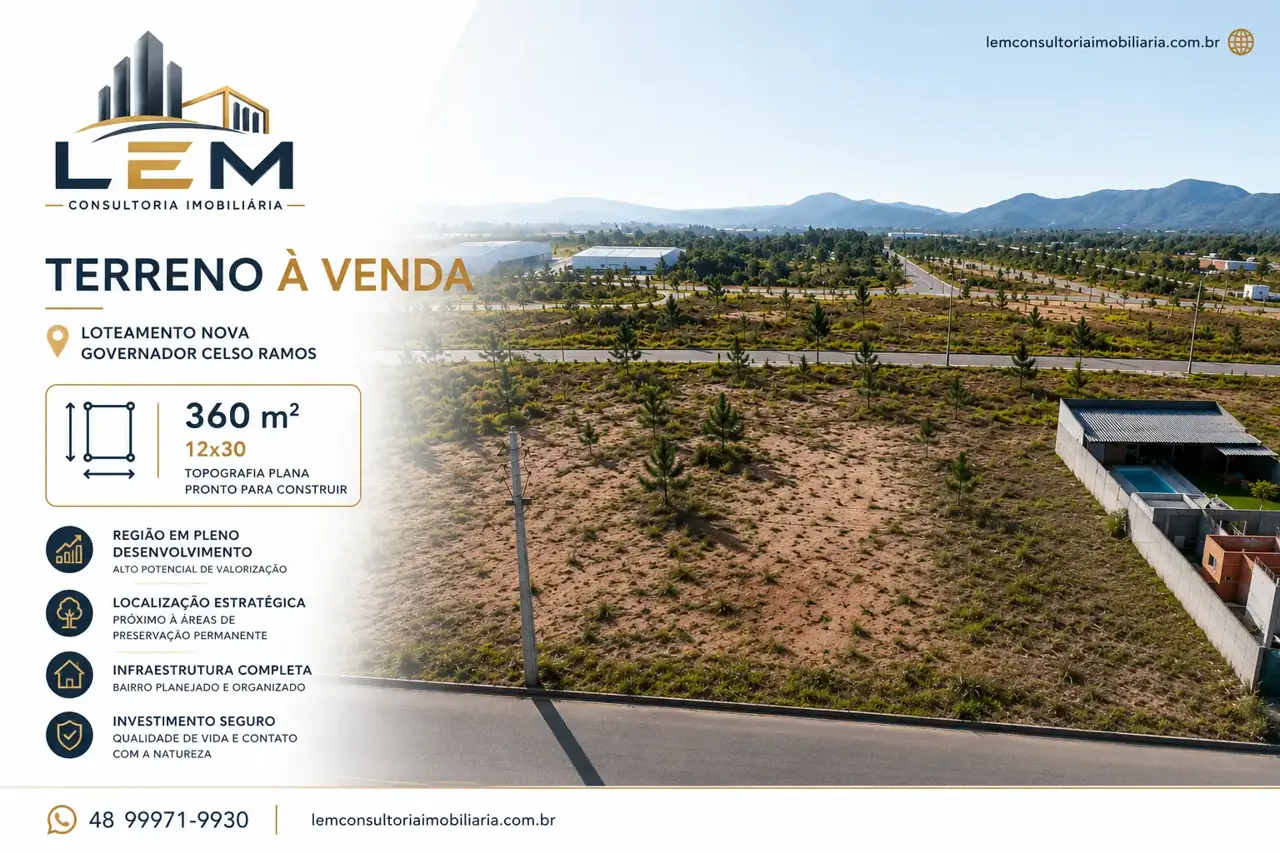
Vamos considerar um terreno residencial de 360 m² em Governador Celso Ramos, anunciado por R$ 225.000,00.
Em uma simulação realizada para esse valor:
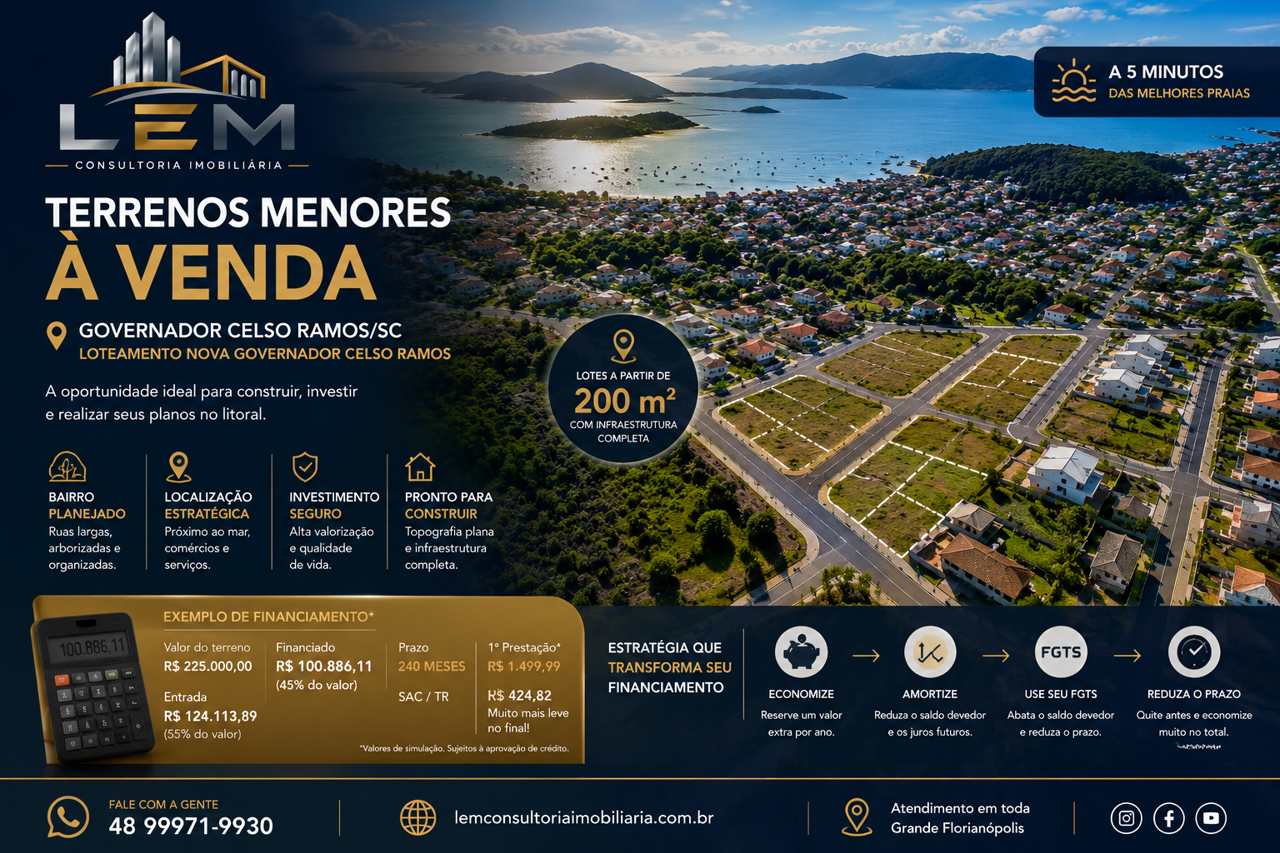
Condição Exemplo Valor do terreno R$ 225.000,00 Entrada R$ 124.113,89 Valor financiado R$ 100.886,11 Prazo 240 meses Sistema SAC / TR Primeira prestação R$ 1.499,99 Última prestação projetada R$ 424,82
A simulação considera uma renda familiar de R$ 5.000,00 e mostra uma característica interessante do sistema SAC: as prestações tendem a diminuir ao longo do financiamento.
Neste exemplo, a primeira prestação é de aproximadamente R$ 1.500, enquanto a última projetada fica em aproximadamente R$ 425.
A estratégia que muita gente não considera
Imagine que, depois de alguns anos, a situação financeira da família melhore.
Pode surgir uma renda extra, um 13º salário, uma economia acumulada durante o ano ou outro recurso disponível.
Em vez de simplesmente manter esse dinheiro parado, uma alternativa é avaliar uma amortização extraordinária do saldo devedor.
Na CAIXA, por exemplo, é possível realizar amortizações com recursos próprios e escolher entre reduzir o prazo ou reduzir o valor das prestações, conforme as condições do contrato.
E aqui está a grande diferença:
R$ 10 mil utilizados para reduzir o saldo devedor não são simplesmente R$ 10 mil “a menos na dívida”.
Ao reduzir o principal antecipadamente, também se reduz a base sobre a qual incidirão os juros futuros.
Por isso, dependendo das condições do contrato e do momento da amortização, antecipar parte da dívida pode representar uma economia relevante no custo financeiro total.
E o FGTS?
Para contratos que atendam às regras de utilização, o FGTS também pode ser uma ferramenta importante.
A CAIXA informa que o saldo do FGTS pode, conforme o enquadramento da operação, ser utilizado para amortizar o saldo devedor, reduzir o prazo ou o valor do encargo, além de outras possibilidades previstas nas regras.
Isso cria uma estratégia interessante:
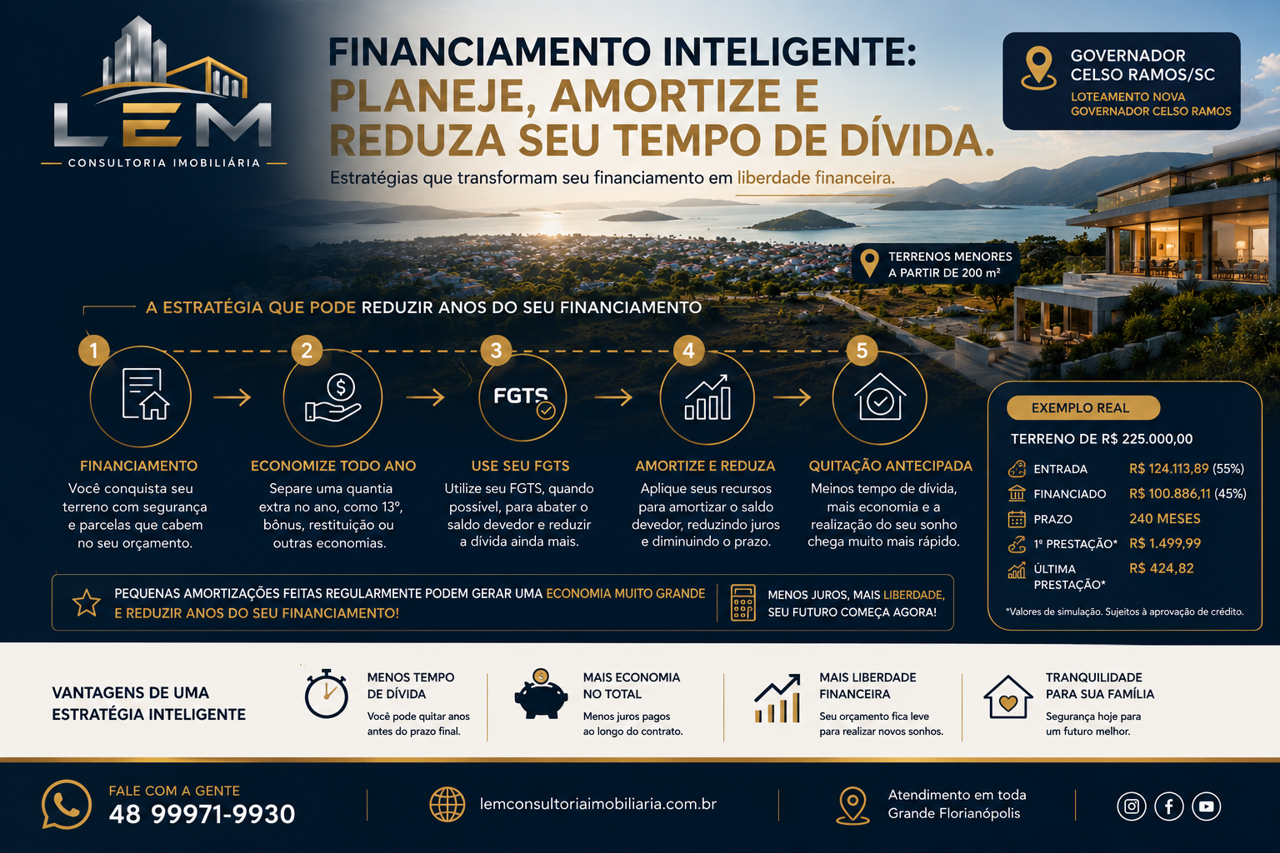
Entrada forte + parcela que cabe no orçamento + amortizações extraordinárias + eventual utilização do FGTS.
O objetivo não é simplesmente pagar a parcela todos os meses.
É planejar a dívida para tentar encurtar o caminho até a quitação.
240 meses não significa necessariamente 240 meses
Esse talvez seja o ponto mais importante.
Um financiamento contratado em 240 meses estabelece um prazo contratual, mas isso não significa que o comprador obrigatoriamente precise permanecer com o saldo devedor durante todo esse período.
Se houver amortizações extraordinárias e elas forem direcionadas para redução do prazo, o número de parcelas restantes pode diminuir.
O resultado depende do valor e da frequência das amortizações, das regras do contrato, da evolução do saldo devedor e das condições da instituição financeira.
O terreno é apenas o primeiro passo
No caso de quem pretende construir, existe ainda outro ponto importante:
o financiamento do terreno e o financiamento da construção são operações que precisam ser analisadas de acordo com a modalidade escolhida.
Por isso, antes de comprar, vale fazer uma conta completa:
Quanto tenho de entrada?
Quanto preciso financiar?
Qual parcela cabe no meu orçamento?
Quanto consigo reservar por ano para amortizar?
Tenho FGTS e posso utilizá-lo nessa operação?
Quanto vou precisar investir depois na construção?
Essa visão transforma a compra do terreno em um planejamento financeiro de longo prazo.
Em resumo
Um terreno de R$ 225 mil pode parecer distante para uma família com renda de R$ 5 mil.
Mas quando analisamos a operação de forma estruturada — com uma entrada elevada, financiamento menor e planejamento para futuras amortizações — a situação muda.
No exemplo utilizado, aproximadamente 55% do valor do terreno já seria coberto pela entrada, deixando cerca de 45% para financiamento.
E existe uma estratégia ainda mais interessante:
não pensar apenas em conseguir pagar o financiamento, mas em encontrar oportunidades para reduzir o saldo devedor e, quando possível, antecipar a quitação.
Financiamento pode ser uma ferramenta. Planejamento é o que determina como você vai utilizá-la.
Está pensando em comprar um terreno para construir?
A LEM Consultoria Imobiliária pode ajudar você a encontrar o imóvel adequado ao seu projeto e analisar as características do terreno antes da compra.
Conheça nossas oportunidades e comece pelo terreno certo.
Quer aplicar isso ao seu patrimônio?
Fale com a LEM Consultoria Imobiliária e receba uma leitura técnica do seu imóvel, terreno ou oportunidade de investimento.